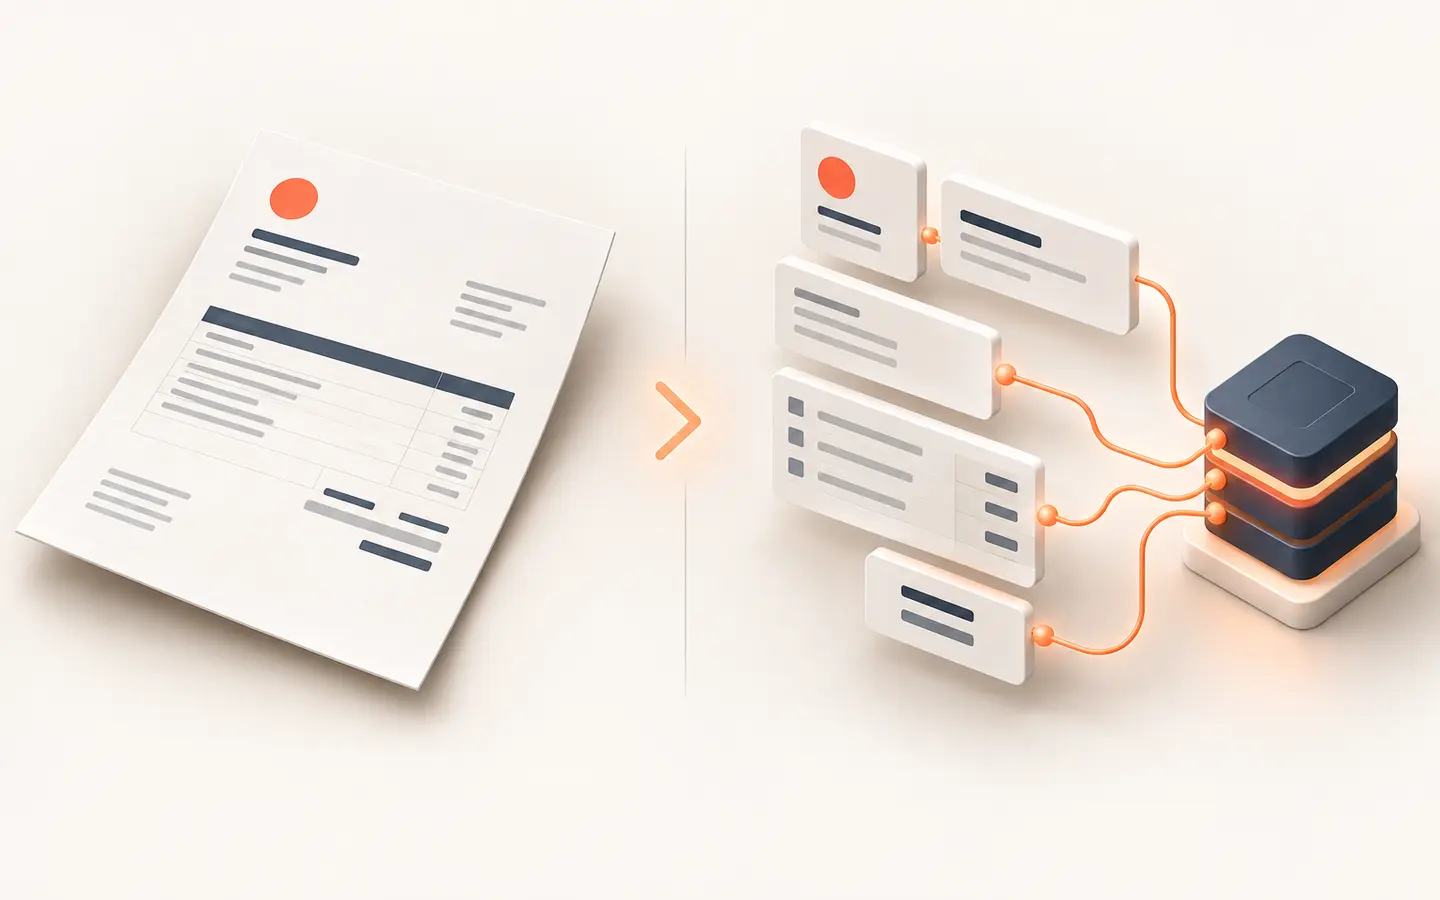
Eine Rechnung per E-Mail ist nicht automatisch eine E-Rechnung. Entscheidend ist, wie ihre Informationen gespeichert sind: Eine gewöhnliche PDF-Rechnung zeigt ein Dokument. Eine E-Rechnung enthält strukturierte Rechnungsdaten, die geeignete Software gezielt verarbeiten kann.
Die Unterscheidung ist im Alltag weniger offensichtlich, als sie klingt. Zwei Dateien können am Bildschirm fast gleich aussehen und technisch unterschiedlich aufgebaut sein. Gerade ZUGFeRD zeigt, warum die Aussage „Eine PDF ist niemals eine E-Rechnung“ zu kurz greift.
Was eine E-Rechnung ausmacht
Im umsatzsteuerlichen Sinn kommt es seit dem 1. Januar 2025 auf ein strukturiertes elektronisches Format an, das elektronische Verarbeitung ermöglicht. Ein einfaches, unstrukturiertes PDF zählt dagegen zu den „sonstigen Rechnungen“. Das beschreibt zunächst das Format, nicht pauschal die Zulässigkeit einer Rechnung in jedem Einzelfall. BMF zur Definition der E-Rechnung
Strukturiert bedeutet vereinfacht: Eine Information hat einen vorgesehenen Platz und eine definierte Bedeutung. Software erhält beispielsweise einen Rechnungsbetrag als entsprechend bezeichnetes Datenfeld. Sie muss nicht erst aus dem Seitenlayout ableiten, welche der sichtbaren Zahlen die Gesamtsumme ist.
Das ist vergleichbar mit einer Materialliste: Ein Foto der Liste lässt sich ansehen. Eine sauber aufgebaute Tabelle enthält getrennte Spalten für Artikel, Menge und Preis. Die Rechnung benötigt dafür allerdings ein geeignetes Rechnungsformat; irgendeine Tabelle oder XML-Datei genügt nicht.
Gewöhnliche PDF, XRechnung und ZUGFeRD im Vergleich
| Merkmal | Gewöhnliche PDF-Rechnung | XRechnung | ZUGFeRD |
|---|---|---|---|
| Grundaufbau | Lesbare Dokumentdarstellung ohne standardisierten Rechnungsdatensatz | Strukturierter XML-Datensatz | PDF mit eingebetteten XML-Rechnungsdaten |
| Ansicht für Menschen | In einem PDF-Programm | Über eine geeignete Visualisierung | PDF-Ansicht; zusätzlich lassen sich die XML-Daten visualisieren |
| Daten nutzen | Über Textextraktion, Erkennung oder manuelle Erfassung | Aus benannten Datenfeldern | Aus den eingebetteten Datenfeldern |
| Wichtige Grenze | Sichtbarer Text ist noch kein standardisierter Datensatz | Technische Prüfung ersetzt keine Prüfung der gelieferten Leistung | Geeignete Version und geeignetes Profil sind entscheidend |
XRechnung ist ein Standard für strukturierte elektronische Rechnungsdaten. Die technische Grundlage ist XML, ein Format zur geordneten Beschreibung von Daten. KoSIT stellt unter anderem Komponenten für die Visualisierung und Validierung bereit. KoSIT zu XRechnung
ZUGFeRD verbindet dagegen die PDF-Ansicht mit eingebetteten XML-Daten. Deshalb kann eine Datei mit der Endung „.pdf“ eine E-Rechnung enthalten. Das bloße Aussehen und der Dateiname reichen zur Einordnung nicht aus. FeRD zum Aufbau von ZUGFeRD
Nicht jede ZUGFeRD-Ausprägung erfüllt die steuerlichen Anforderungen. Das BMF nennt ZUGFeRD ab Version 2.0.1 mit Ausnahme der Profile MINIMUM und BASIC-WL. Für die Einordnung sollte daher die tatsächliche Datei geprüft werden. BMF zu geeigneten Formaten
Dieselbe Rechnung aus zwei Perspektiven
Nehmen wir ein fiktives Beispiel: Ein Elektrofachbetrieb erhält eine Materialrechnung mit der Nummer R-2026-184. Auf der Rechnung stehen 1.000 Euro netto, 190 Euro Umsatzsteuer und 1.190 Euro brutto.
In einer gewöhnlichen PDF sind diese Informationen auf der Seite angeordnet. Vielleicht steht die Rechnungsnummer oben rechts und die Gesamtsumme in einer hervorgehobenen Zeile. Ein Mensch erkennt die Zusammenhänge über Überschriften, Positionen und Gestaltung.
Im strukturierten Datenteil einer E-Rechnung sind dieselben Angaben über definierte Felder beschrieben. Stark vereinfacht sieht die inhaltliche Zuordnung so aus:
| Datenfeld | Wert im Beispiel |
|---|---|
| Rechnungsnummer | R-2026-184 |
| Nettobetrag | 1.000,00 EUR |
| Umsatzsteuerbetrag | 190,00 EUR |
| Bruttobetrag | 1.190,00 EUR |
Die Tabelle veranschaulicht nur das Prinzip. Sie ist weder eine vollständige Rechnung noch ein gültiges XML-Muster.
Für den Betrieb liegt der Unterschied in der Weiterverarbeitung: Geeignete Software kann den vorgesehenen Wert auslesen, statt ihn erst auf der Dokumentseite suchen zu müssen. Ob die 1.000 Euro netto zur Bestellung und zur tatsächlichen Lieferung passen, ist damit noch nicht beantwortet.
Warum Texterkennung etwas anderes ist
Viele PDF-Rechnungen lassen sich bereits durchsuchen oder auslesen. Enthält die Datei echten Text, kann Software diesen direkt extrahieren. Bei einem Scan besteht die Seite zunächst aus einem Bild; hier kann eine Texterkennung helfen. Dafür wird häufig die Abkürzung OCR verwendet.
Anschließend müssen die erkannten Inhalte den richtigen Rechnungsfeldern zugeordnet werden. Ein Betrag kann beispielsweise ein Einzelpreis, eine Zwischensumme oder der Zahlbetrag sein. Diese Zuordnung gehört zur Verarbeitung und kann Prüfbedarf erzeugen.
Dass eine Software aus einer PDF Daten gewinnt, macht die ursprüngliche Datei nicht nachträglich zu einer strukturierten E-Rechnung. Auslesen und standardisierter Datenaustausch sind unterschiedliche Dinge.
Was sich im Betrieb dadurch ändert
Strukturierte Daten schaffen eine bessere Ausgangsbasis für die weitere Bearbeitung. Sie beantworten aber nicht alle Fragen, die im Büro oder auf der Baustelle entstehen. Auch bei einer technisch passenden Datei kann unklar sein, welchem Auftrag die Rechnung gehört oder ob die berechnete Lieferung vollständig angekommen ist.
Hilfreich ist deshalb, zwei Fragen getrennt zu betrachten: „Können wir die Daten verarbeiten?“ und „Ist der Vorgang fachlich geklärt?“ Wie Regeln, KI und Menschen dabei zusammenspielen können, erklärt unser Beitrag zur KI in der Rechnungsprüfung.
Zum bloßen Ansehen stellt unter anderem ELSTER einen unverbindlichen E-Rechnungsviewer bereit. Die lesbare Darstellung ist jedoch kein Nachweis, dass eine Lieferung vertragsgemäß erbracht wurde. E-Rechnung bei ELSTER ansehen
Häufige Fragen
Ist jede per E-Mail verschickte Rechnung eine E-Rechnung?
Nein. E-Mail ist der Übermittlungsweg. Für die Einordnung als E-Rechnung kommt es auf das strukturierte Rechnungsformat an, nicht auf den Versandkanal. BMF FAQ
Kann eine PDF-Datei eine E-Rechnung sein?
Ja, beispielsweise eine geeignete ZUGFeRD-Datei mit eingebetteten strukturierten Rechnungsdaten. Eine gewöhnliche PDF ohne diesen Datenteil ist etwas anderes. FeRD zu ZUGFeRD
Ist eine gewöhnliche PDF-Rechnung automatisch unzulässig?
Nein. Welche Form zulässig ist, hängt unter anderem vom konkreten Umsatz, Ausnahmen und Übergangsregelungen ab. „Keine E-Rechnung“ bedeutet nicht automatisch „unzulässige Rechnung“. BMF zu Ausnahmen und Übergangsregelungen
Vom Format zum passenden Ablauf
Wenn Sie den Empfang in Ihrem Betrieb organisieren möchten, finden Sie Fristen und praktische Schritte im Leitfaden E-Rechnung empfangen im Handwerk.
Sind die Dateien bereits da, aber Zuordnung und Weitergabe verursachen weiterhin viel Handarbeit, lohnt sich der Blick auf den gesamten Rechnungsweg. Entscheidend ist, an welchen Stellen strukturierte Daten bereits genutzt werden und wo Informationen noch manuell ergänzt, geprüft oder weitergegeben werden müssen. Eine solche Bestandsaufnahme schafft die Grundlage für einen kontrollierten nächsten Schritt.
Fachlich geprüft am 15. September 2026. Dieser Beitrag erläutert Grundlagen und ersetzt keine steuerliche oder rechtliche Beratung zum Einzelfall.
Quellen und weiterführende Informationen
Die verlinkten fachlichen Angaben wurden zuletzt am 15. September 2026 geprüft.