Was gilt im September 2026?
Die Regeln betreffen grundsätzlich Rechnungen zwischen Unternehmen in Deutschland. Für Umsätze an private Endkunden gelten sie in der Regel nicht. Seit dem 1. Januar 2025 muss ein Betrieb E-Rechnungen empfangen können. Nach Angaben des Bundesfinanzministeriums genügt dafür bereits ein E-Mail-Postfach.
Beim Ausstellen läuft die Einführung stufenweise. Bis zum 31. Dezember 2026 dürfen alle Rechnungsaussteller noch andere Rechnungen verwenden. Bei einem Vorjahresumsatz von höchstens 800.000 Euro verlängert sich diese Frist bis zum 31. Dezember 2027. Bestimmte ältere elektronische Austauschverfahren dürfen ebenfalls bis Ende 2027 weiterlaufen.
Diese Übersicht ersetzt keine steuerliche oder rechtliche Beratung. Für den eigenen Betrieb sollten Einzelfragen mit der Steuerberatung geklärt werden.
Woran erkennen Sie eine echte E-Rechnung?
Eine E-Rechnung enthält die Rechnungsangaben in einer fest aufgebauten Datei, die ein Programm automatisch lesen und weiterverarbeiten kann. Ein PDF, das nur wie eine Rechnung aussieht, erfüllt diese neue Definition nicht.
Zu den in Deutschland üblichen Formaten gehören XRechnung und ZUGFeRD ab Version 2.0.1. Bei ZUGFeRD sind die Profile MINIMUM und BASIC-WL ausgenommen. XRechnung besteht meist aus einer XML-Datei und sieht ohne ein passendes Anzeigeprogramm nicht wie eine klassische Rechnung aus.
Bei einem kombinierten Format wie ZUGFeRD können ein sichtbarer PDF-Teil und strukturierte Rechnungsdaten zusammenkommen. Wenn beide voneinander abweichen, sind die strukturierten Daten maßgebend. Deshalb sollte nicht nur das sichtbare Dokument geprüft werden.
Warum ein Postfach allein im Alltag nicht reicht
Der reine Empfang ist nur der Anfang. Danach muss der Betrieb wissen, zu welchem Lieferanten und Auftrag die Rechnung gehört, wer sie prüft, wie Abweichungen behandelt werden und wann sie an die Buchhaltung übergeben werden darf.
Gerade im Handwerk kommen Rechnungen über verschiedene Wege. Bestellungen, Lieferscheine, Baustellen und verantwortliche Mitarbeitende müssen zusammengebracht werden. Ohne klare Regeln entstehen trotz E-Rechnung Rückfragen, doppelte Arbeit und unklare Bearbeitungsstände.
Eine Umfrage des Zentralverbands des Deutschen Handwerks unter 1.926 Betrieben Anfang 2026 zeigt, dass Empfang und Versand noch nicht reibungslos laufen. Genannt wurden unter anderem nicht prüfbare Dateien, uneinheitlich gefüllte Felder und Abweichungen zwischen Datensatz und PDF. Das spricht für klare Prüfwege statt für eine rein technische Dateiablage.
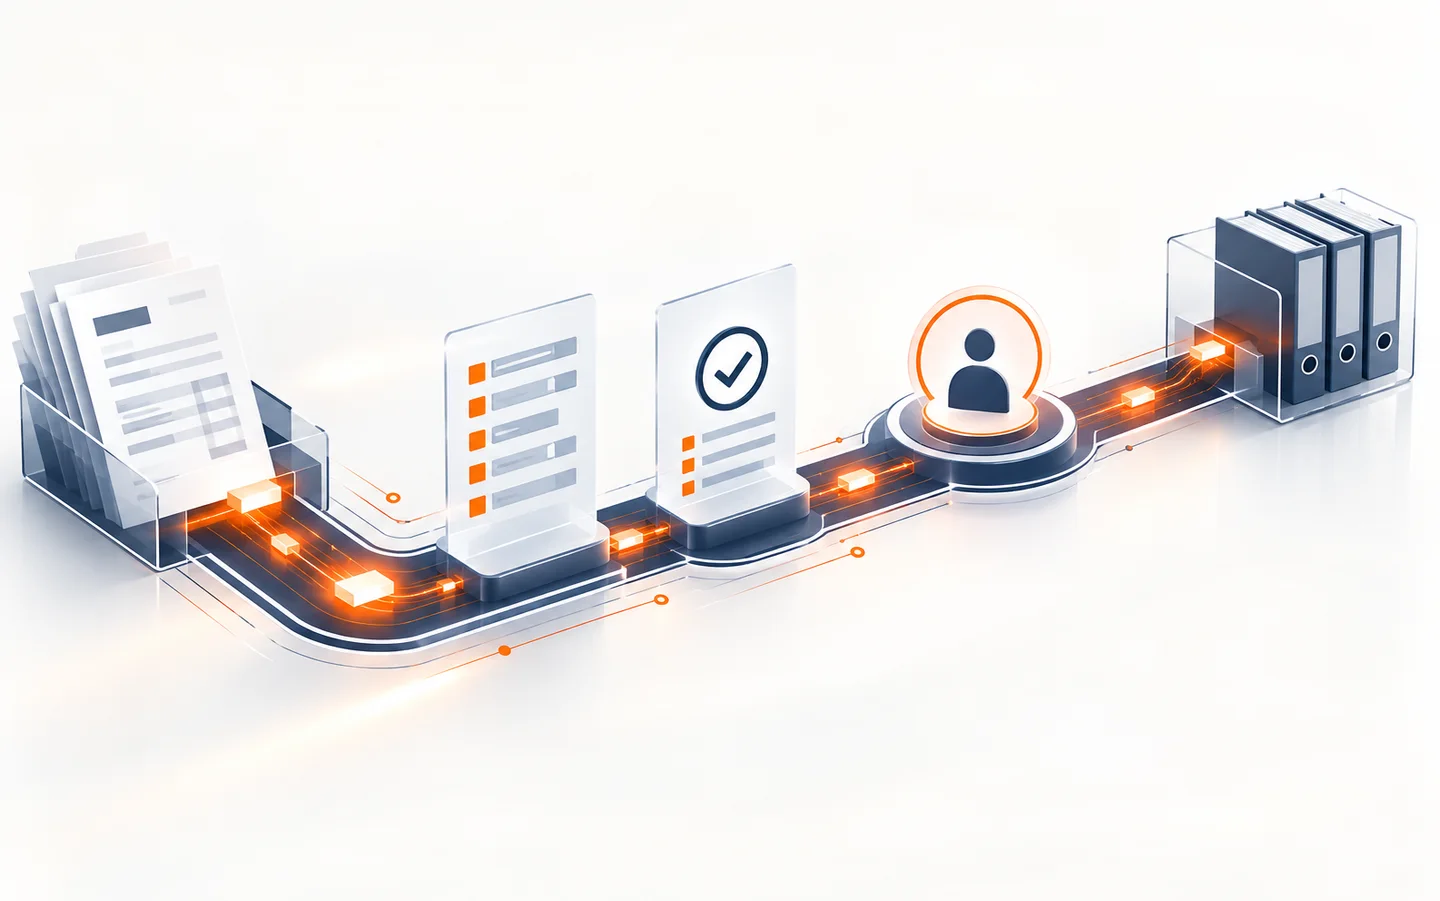
Sieben Schritte für einen sauberen Rechnungseingang
Ein guter Ablauf muss nicht kompliziert sein. Entscheidend ist, dass jeder Schritt eine klare Aufgabe und eine verantwortliche Person hat.
- Eingang bündeln: Legen Sie fest, über welche E-Mail-Adresse oder welche Schnittstelle Lieferanten Rechnungen senden sollen.
- Format erkennen: Prüfen Sie automatisch oder mit einem geeigneten Programm, ob eine strukturierte E-Rechnung, ein PDF oder ein anderes Dokument eingegangen ist.
- Angaben lesbar machen: Stellen Sie XML-Daten für die zuständigen Mitarbeitenden verständlich dar. Die Finanzverwaltung bietet dafür auch einen E-Rechnungsviewer an.
- Rechnung zuordnen: Verbinden Sie Lieferant, Bestellung, Projekt oder Baustelle nach klaren Regeln.
- Inhalt prüfen: Kontrollieren Sie vereinbarte Pflichtangaben, Beträge, Steuern, Zahlungsdaten und betriebliche Vorgaben.
- Ausnahmen an Menschen geben: Unbekannte Lieferanten, fehlende Angaben oder Abweichungen gehören in eine nachvollziehbare Freigabe oder Rückfrage.
- Übergabe und Aufbewahrung regeln: Übergeben Sie freigegebene Daten kontrolliert an die Buchhaltung und bewahren Sie den strukturierten Teil unversehrt in seiner ursprünglichen Form auf.
Was sich sinnvoll automatisieren lässt
Programme können eingehende Dateien erkennen, Rechnungsangaben auslesen, bekannte Lieferanten zuordnen und vereinbarte Prüfungen durchführen. Sie können auch Bearbeitungsstände festhalten und freigegebene Daten an nachgelagerte Programme weitergeben.
Nicht jeder Fall sollte automatisch durchlaufen. Fehlende Bestellungen, ungewohnte Bankverbindungen, doppelte Rechnungsnummern oder größere Abweichungen brauchen einen klaren Stopp. Dann entscheidet ein benannter Mensch. So entsteht Entlastung, ohne Verantwortung aus der Hand zu geben.
Welche Prüfungen möglich und wirtschaftlich sinnvoll sind, hängt von den vorhandenen Programmen, den Eingangskanälen und den betrieblichen Regeln ab. Deshalb beginnt eine gute Umsetzung mit dem tatsächlichen Ablauf und nicht mit einem einzelnen Werkzeug.
Kurze Checkliste für Ihren Betrieb
Wenn Sie die folgenden Fragen klar beantworten können, ist die Grundlage für einen geordneten Rechnungseingang gelegt.
- Kennen alle Lieferanten den gewünschten Eingangskanal?
- Können XRechnung und ZUGFeRD erkannt und lesbar dargestellt werden?
- Ist geregelt, wer sachlich und rechnerisch prüft?
- Gibt es klare Wege für fehlende Angaben, Abweichungen und Vertretungen?
- Werden freigegebene Rechnungen nur einmal und nachvollziehbar übergeben?
- Bleibt die ursprüngliche strukturierte Datei vollständig erhalten?
- Ist dokumentiert, welche Programme beteiligt sind und wer sie betreut?
Der nächste sinnvolle Schritt
Beginnen Sie nicht mit einem großen Umbau. Erfassen Sie zuerst einen typischen Rechnungsweg vom Eingang bis zur Buchhaltung. Notieren Sie beteiligte Menschen, Programme, Prüfungen und häufige Ausnahmen.
Der digivia CHECK hilft anschließend bei der ersten Einordnung. Wir prüfen persönlich, ob eine vertiefte ANALYSE und später FLOW für Ihren Ablauf sinnvoll sein können. Der CHECK ist kostenfrei und führt nicht automatisch zu einer Beauftragung.
Quellen und weiterführende Informationen
Die verlinkten fachlichen Angaben wurden zuletzt am 15. September 2026 geprüft.